
close
18.11.2025
Налоговая служба предупредила, что отчетность по налогам, представленная через интернет-сервис «Электронные заказные письма» Почты России, не соответствует требованиям пункта 4 ст.80 Налогового кодекса РФ, который не предусматривает такую форму подачи отчетов. Кроме того, подписание отчетов в этом сервисе не соответствует установленным законодательным нормам.
Основание: Письмо ФНС РФ от 03.09.2025 № АБ-4-19/8039@
ФНС указала, что наличие положительного сальдо на едином налоговом счете при подаче уточненной декларации, увеличивающей налог к уплате, является смягчающим обстоятельством и должно приводить к уменьшению штрафов. Наказание за нарушения снижается пропорционально соотношению величины положительного сальдо ЕНС и суммы доплаты налога с учетом пеней.
Основание: Письмо ФНС от 06.08.2025 № БВ-4-7/7311@
С начала 2026 года в выписках из реестров юридических лиц и индивидуальных предпринимателей код ОКВЭД будут указывать двумя способами.
Первый вариант — сведения, заявленные при регистрации или изменениях (сейчас применяется только этот способ).
Второй вариант — отчетные данные за предыдущий год, сформированные на основе информации, представленной организациями в Росстат.
Основание: Информация ФНС РФ, опубликованная на сайте налоговой службы
С 2026 года ИНН организаций будет состоять из 20 знаков, включая КПП:
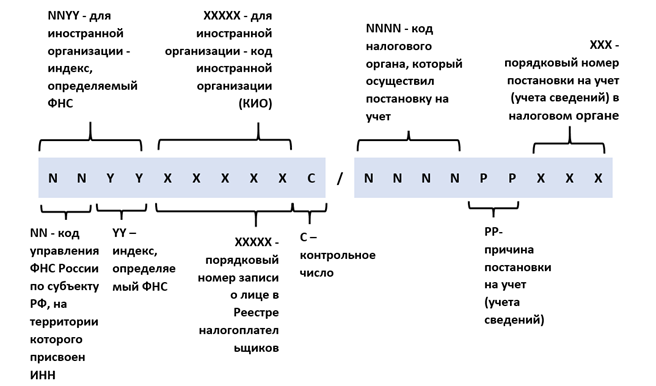
ИНН физического лица также обновлен:
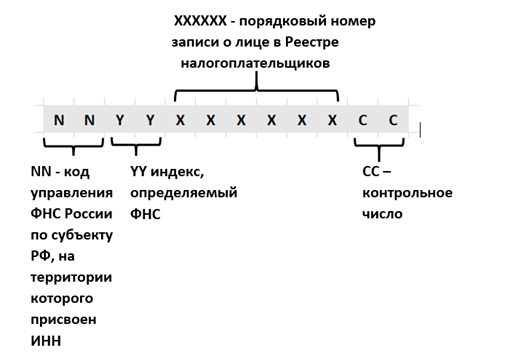
С начала 2026 года вместо свидетельства и уведомления о постановке на учет выписка из Единого реестра будет подтверждением присвоения ИНН.
Основной фокус этих изменений — упрощение процесса постановки на учет и отказ от необходимости указывать ИНН в большинстве документов, а также изменение структуры номера ИНН для повышения прозрачности и автоматизации процесса учета физических лиц на налоговой.
Меняются и правила постановки на учет для физлиц. Если у человека нет места жительства и места пребывания, ИНН могут присвоить по месту нахождения его недвижимости или транспортного средства на территории России. Если имущества нет, постановка на учет возможна по заявлению в любой налоговый орган по выбору лица без привязки к конкретному месту учета.
Иностранные граждане и лица без гражданства без регистрации также могут получить ИНН через пакет документов, включая документ, удостоверяющий личность, и подтверждение права пребывания в РФ. В ряде случаев постановка на учет может происходить автоматически на основании поступивших в ФНС данных от работодателей или других органов.
Основание: Приказ ФНС России от 26.06.2025 N ЕД-7-14/559@
Выданные ранее свидетельства о постановке на учет с присвоением ИНН сохраняют свою силу.
С 1 января 2026 года будет действовать обновленный порядок постановки на учет и снятия с учета в ИФНС, а также внесения изменений в сведения для организаций, граждан РФ и индивидуальных предпринимателей. Свидетельство и уведомление заменяются выписками из реестров.
Основание: Приказ ФНС России от 30.06.2025 N ЕД-7-14/568@
С 27 октября 2025 года при уплате налогов, перечисляемых в составе ЕНП поменялось наименования банка получателя. Обращаем ваше внимание, что вместо
ОТДЕЛЕНИЕ ТУЛА БАНКА РОССИИ//УФК по Тульской области, г. Тула
теперь указывается
ОКЦ № 7 ГУ Банка России по ЦФО//УФК по Тульской области, г. Тула.
Остальные реквизиты не поменялись.
Основание: Информация УФНС России по г. Москве от 27.10.2025, Письмо казначейства России от 10.10.2025 N 07-04-05/03-29299
С 1 января 2026 года в форму расчета добавлены новые строки и коды доходов, включая доходы от майнинга цифровой валюты через майнинг пулы. Раздел 1 расчета дополнен строкой 060 для налога с дохода, приравненного к дивидендам в соответствии с п.6.1 ст.105.3 НК РФ. Раздел 3 дополнен подразделом 3.4 для заполнения информации и расчета налога с указанного дохода.
Курсы обмена валюты в пересчете за единицу теперь следует указывать с более высокой точностью — до восьми знаков после запятой.
Внесены изменения в штрих-коды.
Обновленная форма расчета применяется, начиная с расчета за период 2025 года.
Основание: Приказ ФНС России от 12.09.2025 N ЕД-7-3/781@
Согласно п.6.1 ст.105.3 НК РФ, если цена сделки между взаимозависимыми нерезидентом и резидентом отличается от рыночной, и на основании этого корректируется налоговая база, то доход нерезидента приравнивается к дивидендам, полученным от источников в РФ. Такой доход облагается налогом на прибыль или НДФЛ. Резиденты российские организации выступают при этом налоговыми агентами по уплате налога.
Сайт использует файлы куки
Используя наш сайт, вы даете согласие на использование файлов куки